El crecimiento de Vaca Muerta colocó a la Argentina frente a una nueva etapa. La Cuenca Neuquina pasó de producir alrededor de 250.000 barriles diarios en 2020/21 a unos 750.000 en la actualidad, mientras nuevas obras buscan ampliar la capacidad de transporte, procesamiento y exportación. Pero producir más ya no alcanza: para convertir ese salto en un negocio sostenible, el sector deberá bajar costos a lo largo de toda la cadena y competir por clientes e inversiones en un mercado global de energía cada vez más disputado.
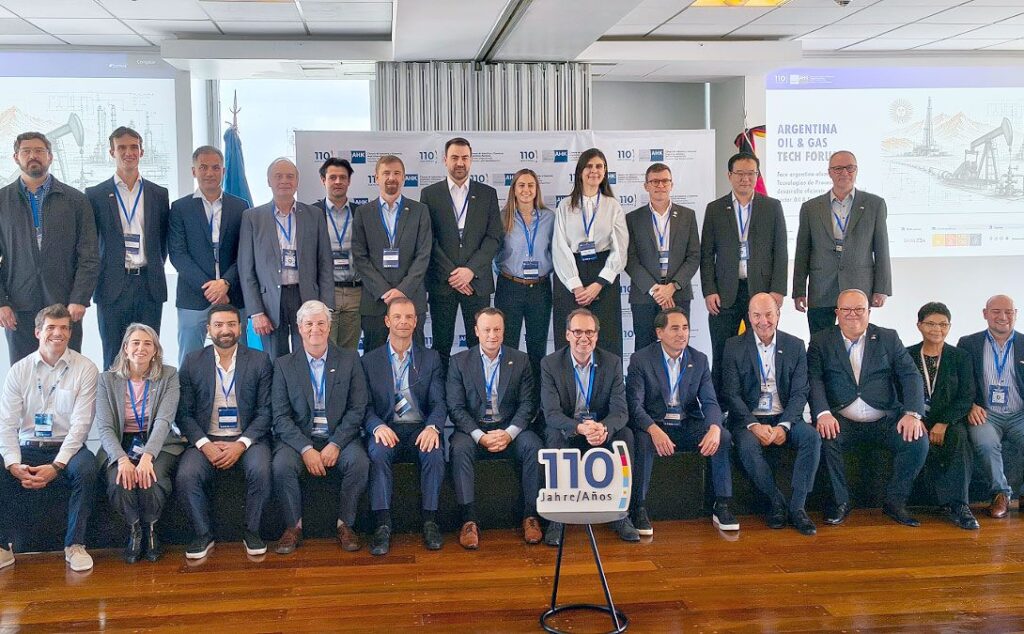
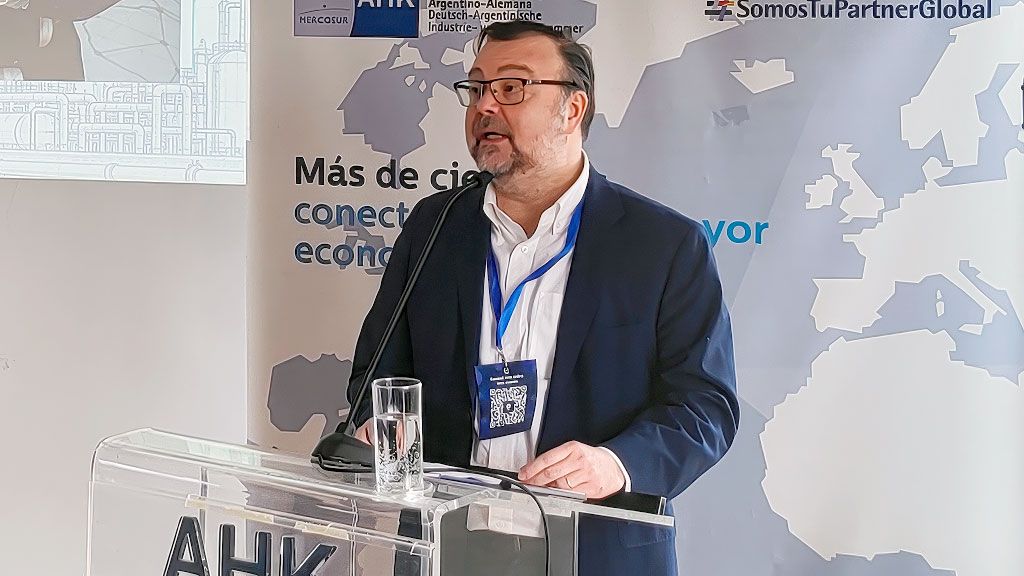
La advertencia apareció durante el Argentina Oil & Gas Tech Forum, organizado por la Cámara de Industria y Comercio Argentino-Alemana (AHK Argentina), donde empresarios, especialistas y representantes de Alemania y la Argentina analizaron los obstáculos que acompañan la expansión del petróleo y el gas.
Uno de los mensajes centrales fue que el recurso está disponible y la producción responde cuando aparece infraestructura, pero el desafío siguiente será lograr que cada barril y cada molécula lleguen al mercado a precios competitivos.
Argentina es una opción, pero no la única
Ragnar Strauch, de la asociación alemana de ingeniería mecánica VDMA, planteó el problema desde la perspectiva de los mercados internacionales. Europa busca diversificar sus fuentes energéticas y la Argentina aparece entre las alternativas, pero compite con proyectos y proveedores de Estados Unidos, la región del Golfo y África.
“Argentina no es la única alternativa. Es una alternativa”, resumió Strauch. Y agregó una definición que atravesó buena parte de la discusión: “La competencia es global”.
Ese escenario, sostuvo, obliga a reducir costos no únicamente en la producción. El desafío alcanza al upstream, donde se extraen los hidrocarburos; al midstream, que incluye transporte, acondicionamiento y procesamiento; y al downstream, donde aparecen las etapas posteriores de transformación y comercialización.
La distinción resulta clave para Vaca Muerta. Una formación competitiva en el subsuelo puede perder parte de esa ventaja si el petróleo o el gas necesitan atravesar una cadena demasiado cara antes de llegar a un puerto, una planta de procesamiento o un comprador internacional.
El interés alemán, además, ya no es solamente teórico. Durante el foro, SEFE, la empresa energética controlada por el Estado alemán, fue mencionada como un ejemplo de la búsqueda europea de nuevos proveedores. Pero la referencia funcionó sobre todo como señal de una tendencia más amplia: los compradores quieren diversificar y la Argentina tiene la posibilidad de ocupar un espacio, siempre que pueda competir en precio, escala y confiabilidad.
Cuando la infraestructura vuelve a ser un límite
El crecimiento acelerado de la producción mostró otra cara del mismo problema. Las ampliaciones realizadas durante los últimos años permitieron elevar el transporte de crudo, pero esa capacidad fue absorbida rápidamente.
Desde Oldelval explicaron que la Cuenca Neuquina producía alrededor de 250.000 barriles diarios hacia 2020/21 y que hoy se encuentra en torno a los 750.000. La expansión de los ductos permitió acompañar ese crecimiento, aunque la infraestructura volvió a acercarse a sus límites.
Algo similar ocurre con el gas. Tomás Córdoba, CEO de Compañía MEGA, señaló que si la infraestructura de midstream no crece al mismo ritmo que el upstream, la mayor producción encuentra un nuevo cuello de botella.
MEGA presentó una inversión adicional de alrededor de US$365 millones destinada, entre otros objetivos, a aumentar la capacidad de captación, transporte y almacenamiento de líquidos de gas natural. Durante la etapa de obra, el proyecto prevé cerca de 800 puestos de trabajo directos e indirectos.
TGS, por su parte, expuso un proyecto de aproximadamente US$3.000 millones, con horizonte de puesta en marcha hacia 2030, para ampliar la capacidad de procesamiento asociada al crecimiento de Vaca Muerta.
Las cifras muestran que bajar costos no significa solamente perforar pozos de manera más eficiente. También supone construir infraestructura con suficiente escala, anticipar los aumentos de producción y evitar que la falta de capacidad obligue a frenar operaciones o encarezca la evacuación del recurso.
Argentina Oil & Gas Tech Forum de la AHK: escala, eficiencia y tecnología
Ahí aparece también el interés de las compañías alemanas. El foro reunió a proveedores de bombas, válvulas, compresión, instrumentación, ingeniería y seguridad de procesos, entre otras especialidades vinculadas a la industria.
Según Strauch, la tecnología alemana puede contribuir a mejorar la eficiencia energética en la producción, el transporte y el procesamiento de hidrocarburos. Esa mejora no es secundaria: en un mercado global, reducir consumo de energía, interrupciones, mantenimiento o tiempos operativos puede incidir directamente sobre el costo final.
El comunicado de la AHK que presentó el encuentro había colocado justamente a la eficiencia y la competitividad entre sus ejes. La Cámara planteó que la expansión energética necesita infraestructura, innovación y tecnología, además de nuevos mecanismos de cooperación entre compañías argentinas y alemanas.
Competir también por el capital
La discusión sobre costos tiene además otra dimensión: las inversiones necesarias para llevar Vaca Muerta a una escala exportadora permanente son de miles de millones de dólares y compiten por financiamiento con otros proyectos energéticos alrededor del mundo.
Eric Ritondale, economista jefe de Puente, señaló durante el cierre que el sector energético explicó alrededor del 70% del financiamiento corporativo argentino obtenido en los mercados internacionales durante 2025. El dato refleja el interés que ya existe, pero también la magnitud de los recursos que demandará la siguiente etapa.
La oportunidad está abierta. Europa busca diversificar proveedores, la producción argentina sigue creciendo y nuevas obras intentan eliminar los cuellos de botella. Pero Vaca Muerta entró en una fase en la que la abundancia del recurso ya no será suficiente por sí sola.
El próximo examen será demostrar que la Argentina puede llevar esa energía hasta los mercados internacionales de manera competitiva. Y allí la disputa no será únicamente por producir más, sino por hacerlo a un costo capaz de atraer compradores, tecnología y capital frente a otras regiones que persiguen exactamente el mismo objetivo.


Hacé tu comentario