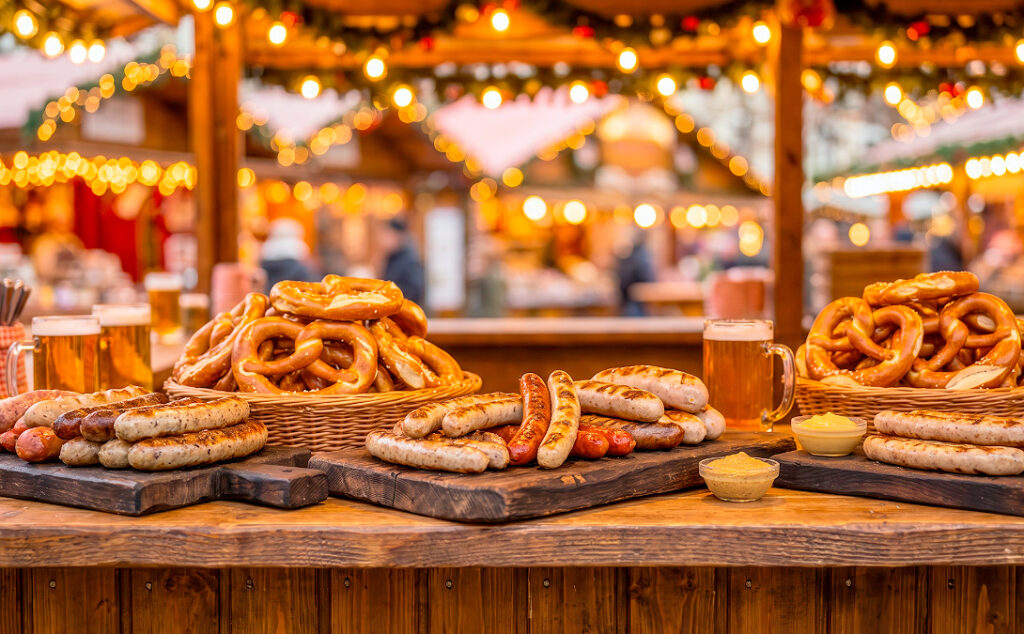
Una salchicha asada y un vaso de cerveza se convirtieron en el símbolo de una controversia por el IVA en Alemania. La proximidad del 1º de enero de 2027 reavivó las críticas contra una reforma tributaria que abrió un nuevo debate en la economía alemana y obligará a numerosos municipios a revisar cómo cobran sus servicios y qué ingresos declaran. La discusión alcanzó especialmente a las fiestas populares y a las actividades organizadas por voluntarios.
La llamada Bratwurststeuer —literalmente, “impuesto a la salchicha”— no es un tributo nuevo ni grava exclusivamente los alimentos. Es el nombre popular de las consecuencias de aplicar el artículo 2b de la Ley alemana del IVA (Umsatzsteuergesetz), una reforma aprobada en 2015 cuya aplicación obligatoria fue postergada sucesivamente hasta 2027.
La disposición modifica el tratamiento de las actividades económicas desarrolladas por entidades de derecho público, como ciudades, comunas, iglesias y cámaras. Su objetivo es evitar que una institución pública obtenga ventajas fiscales cuando ofrece bienes o servicios comparables con los de una empresa privada.
Thomas Küffner, profesor de Derecho Tributario de la Universidad de Ciencias Aplicadas de Deggendorf, explicó a Bayerischer Rundfunk que la base está en la normativa europea: cuando un municipio presta servicios que también podría ofrecer un comerciante, debe tributar IVA. La finalidad, sostuvo, es proteger la competencia.
Alemania: salchichas, estacionamientos y clubes deportivos
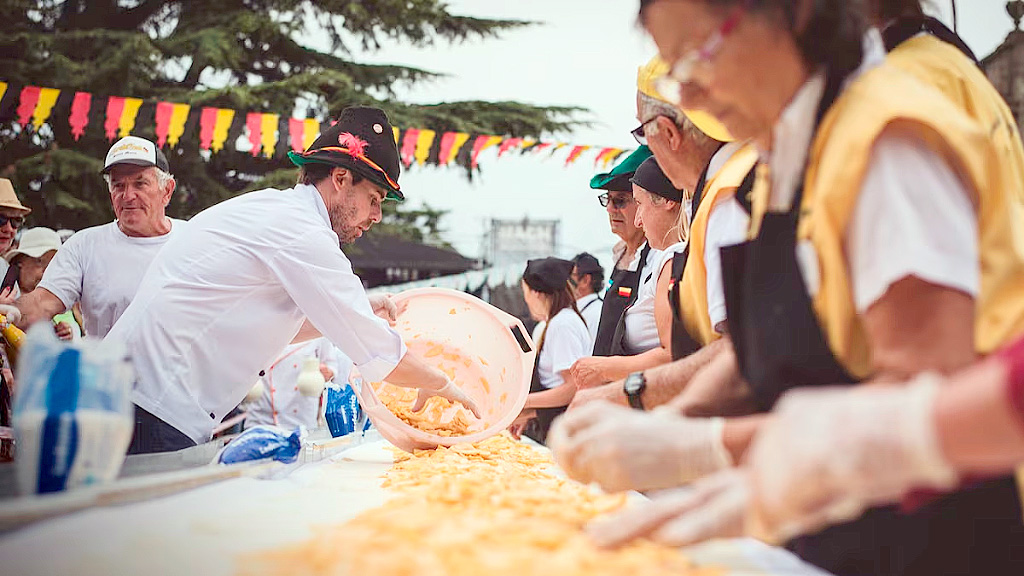
El caso más visible aparece en las fiestas organizadas directamente por municipios. La venta de salchichas, cerveza u otras comidas podrá quedar alcanzada por el IVA. Eso no significa que todos los precios subirán automáticamente: dependerá de la situación tributaria del organizador y de si decide trasladar el costo a los consumidores.
La reforma también puede repercutir en estacionamientos municipales. Cobrar por estacionar en la vía pública, como parte de la regulación del tránsito, suele tener un tratamiento distinto del alquiler de plazas en playas de estacionamiento o cocheras. También habrá que examinar el alquiler de instalaciones deportivas cuando incluya prestaciones adicionales, como energía o mantenimiento.
Christoph Frey, responsable de Finanzas de la ciudad de Múnich, subrayó que la mayor parte de los servicios municipales permanecerá sin cambios, incluidos los trámites de documentos, la eliminación de aguas residuales y la limpieza de calles. Las actividades exentas para prestadores privados tampoco pasan a tributar por el solo hecho de ser públicas.
El temor de los bomberos voluntarios
La controversia ganó dimensión política por su impacto potencial sobre los bomberos voluntarios, que en numerosas localidades participan en celebraciones para financiar actividades comunitarias. Si actúan como dependencia municipal, sus ventas pueden integrar la actividad económica de la comuna; una asociación independiente, en cambio, debe analizarse bajo su propio régimen fiscal.
Christopher Vogt, jefe del bloque del Partido Liberal Democrático (FDP) en el Parlamento de Schleswig-Holstein, cuestionó que la recaudación de una celebración modesta pueda generar nuevas obligaciones administrativas. “Si la salchicha en la fogata de Pascua se convierte en un caso para la oficina de impuestos, algo funciona muy mal”, afirmó.
La ministra de Finanzas de ese estado, Silke Schneider, reconoció el problema burocrático, pero recordó que la normativa responde a obligaciones europeas. Su cartera anunció una guía para municipios y cuerpos de bomberos, mientras legisladores de distintos partidos pidieron excepciones claras para ingresos reducidos.
Excepciones y límites
La aplicación tampoco es uniforme. Puede utilizarse el régimen de pequeños contribuyentes cuando el volumen de negocios del sujeto tributario no superó los EUR 25.000 (US$ 27.470) en el año anterior y no excede los EUR 100.000 (US$ 109.895) durante el año corriente. No basta con que una fiesta, considerada aisladamente, recaude poco: importa el conjunto de operaciones relevantes del contribuyente.
También existen diferencias entre actos oficiales, actividades educativas exentas y ventas comerciales. Por eso, para numerosos municipios el principal desafío no será únicamente cuánto pagar, sino identificar y documentar correctamente cada operación.
Hacé tu comentario