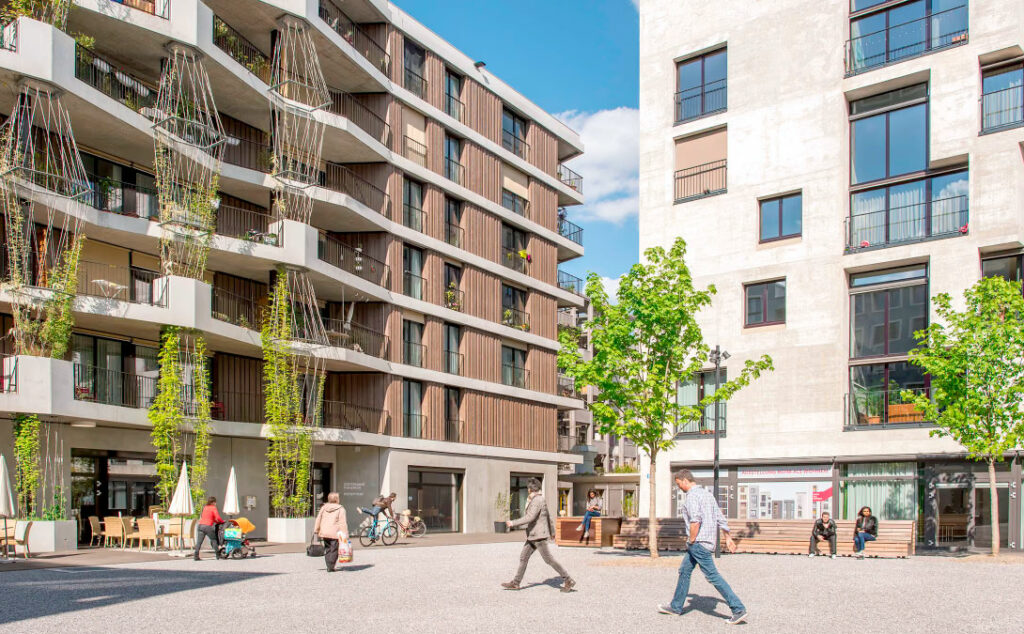
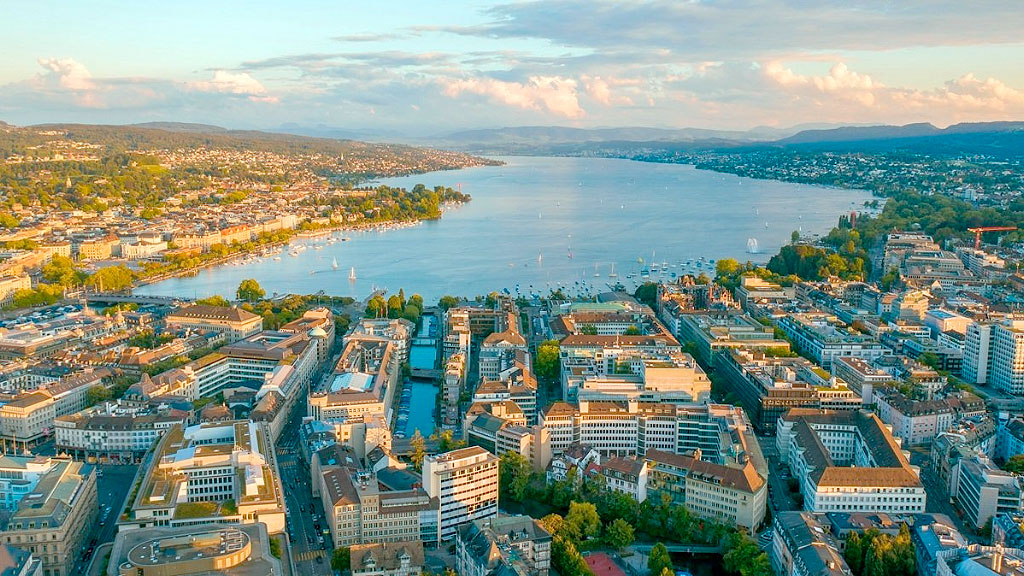
Zürich pasó al primer lugar del índice mundial de riesgo de burbuja inmobiliaria de UBS en 2026, después de ocupar la tercera posición un año antes. La ciudad suiza alcanzó 1,69 puntos y superó a Tokio, con 1,54, en una medición que refleja hasta qué punto los precios del mercado inmobiliario se alejaron de variables como los alquileres y los ingresos.
El dato más significativo no está sólo en el ranking. Durante los últimos veinte años, los precios residenciales de Zürich aumentaron casi 140% en términos reales, frente a una suba cercana al 40% de los alquileres y del 30% de los ingresos. Esa brecha convirtió al acceso a la vivienda en uno de los principales puntos de tensión del mercado.
Ocho años de ingresos por 60 metros cuadrados
Según UBS, un trabajador calificado necesitaría aproximadamente ocho años de ingresos brutos para adquirir una vivienda de 60 metros cuadrados próxima al centro de Zürich. En Ginebra, el esfuerzo es similar. Hong Kong encabeza esa comparación, con unos 15 años de ingresos.
Los costos anuales de una vivienda recién comprada, incluidos intereses hipotecarios y mantenimiento, ya superan el 40% del ingreso bruto de un trabajador altamente calificado en la mayoría de las ciudades estudiadas. En Zürich, según la investigación citada por SRF, pueden superar incluso el 50%.
La escasez ayuda a explicar por qué los precios continúan elevados. Estadísticas oficiales de la ciudad contabilizaron apenas 252 viviendas vacías el 1 de junio de 2026, equivalentes al 0,11% del parque habitacional. De ellas, solamente seis estaban ofrecidas para la venta.
Crédito barato, poca oferta y profesionales internacionales
UBS atribuyó el desequilibrio a una combinación de bajos costos de financiación, oferta limitada y una demanda sostenida por la fortaleza económica de Zürich. La llegada de profesionales internacionales, especialmente vinculados con tecnología e inteligencia artificial, también incrementó la presión sobre el mercado residencial.
Matthias Holzhey, economista de UBS y uno de los responsables del estudio, describió la situación de Zürich como una “Schön-Wetter-Bewertung”, una valuación sostenida por condiciones particularmente favorables. El elevado y creciente vínculo entre precios de compra y alquileres vuelve al mercado más sensible a un eventual encarecimiento del crédito.
Ginebra también apareció entre los mercados con riesgo elevado, detrás de Miami, Dubái y Seúl. En cambio, el panorama para Suiza en su conjunto es menos extremo: el índice inmobiliario nacional de UBS registró 0,72 puntos en el segundo trimestre de 2026 y mantuvo una clasificación de riesgo moderado.
Riesgo no significa caída asegurada
El propio banco advierte contra una lectura automática del ranking. Una burbuja inmobiliaria supone una sobrevaluación considerable y persistente que, en general, sólo puede confirmarse plenamente después de una corrección. El índice identifica señales de vulnerabilidad, pero no establece si los precios caerán ni cuándo podría producirse ese ajuste.
Una suba de las tasas, un cambio en las expectativas de los inversores o una expansión significativa de la oferta podrían modificar el equilibrio. Por ahora, Zürich combina dos fuerzas que empujan en direcciones opuestas: viviendas cada vez menos accesibles y una demanda que todavía encuentra muy pocas propiedades disponibles.

Hacé tu comentario