Suiza mantuvo este jueves su tasa de referencia en 0% y sostuvo así el nivel más bajo del mundo, según destacó la radiotelevisión pública SRF. El Schweizerische Nationalbank (SNB) justificó la pausa por una inflación todavía contenida, aunque reconoció que los precios de la energía empujaron el índice interanual hasta 0,8% en agosto.
La decisión dejó sin cambios la remuneración de los depósitos a la vista de los bancos hasta un determinado umbral. Para los saldos que lo superan continúa un descuento de 0,25 puntos porcentuales. La entidad también reiteró que está dispuesta a intervenir en el mercado cambiario “si fuera necesario” para garantizar condiciones monetarias adecuadas.
La inflación subió, pero sigue contenida
La inflación pasó de 0,6% en mayo a 0,8% en agosto. Según la SNB, el aumento se explicó principalmente por los productos petroleros y por una inflación de bienes que volvió a terreno positivo por primera vez desde mayo de 2024.
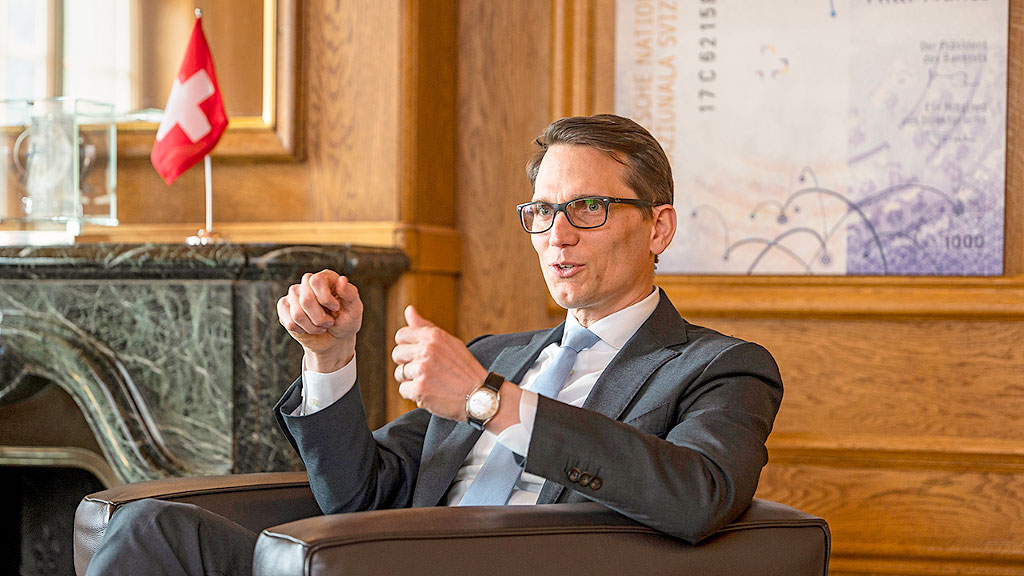
Martin Schlegel, presidente de la Dirección General del SNB, sostuvo que la presión inflacionaria de mediano plazo sólo aumentó ligeramente. “Nuestra política monetaria es adecuada para mantener la inflación dentro del rango de estabilidad de precios y apoyar la actividad económica”, afirmó durante la conferencia de prensa en Berna.
El banco central espera una inflación promedio de 0,7% en 2026 y de 0,8% tanto en 2027 como en 2028. La proyección supone que la tasa permanecerá en 0% durante todo el horizonte analizado. Para el cuarto trimestre prevé una aceleración moderada y luego una desaceleración durante 2027.
Qué significa el 0% para créditos y ahorros
Una tasa de referencia nula no significa que los hogares puedan endeudarse sin costo. Las hipotecas y otros préstamos incorporan márgenes bancarios, plazos y condiciones de mercado. Sin embargo, una política monetaria de tasas tan bajas favorece costos de financiación reducidos en francos y, al mismo tiempo, limita el rendimiento que pueden ofrecer los instrumentos de ahorro de muy corto plazo.
Ese equilibrio importa especialmente en un mercado inmobiliario tensionado. El reciente Global Real Estate Bubble Index 2026 de UBS ubicó a Zürich como la ciudad con mayor riesgo de burbuja entre 23 mercados analizados. Las tasas bajas pueden sostener la demanda de crédito, aunque los precios de la vivienda dependen también de la oferta, los ingresos y las expectativas.
El franco sigue en el centro
La SNB volvió a dejar abierta la posibilidad de actuar en el mercado de divisas. Un franco muy fuerte abarata las importaciones y contribuye a contener la inflación, pero puede reducir la competitividad de las empresas suizas que venden en el exterior. Una moneda más débil produce el efecto inverso y puede encarecer los bienes importados.
La entidad señaló que la reciente depreciación del franco contribuyó a elevar ligeramente su previsión de inflación de mediano plazo. También mejoró su pronóstico de crecimiento: ahora espera una expansión de entre 1,5% y 2% en 2026 y de alrededor de 1,5% en 2027.
¿Pueden volver las tasas negativas?
La posibilidad existe como instrumento de política monetaria, pero la decisión de septiembre no anticipa ese paso. Suiza ya utilizó tasas negativas durante varios años: en enero de 2015 la SNB llevó a -0,75% la remuneración de determinados depósitos a la vista y abandonó ese terreno en septiembre de 2022, cuando elevó la tasa a 0,5%. Para quienes reciben o envían francos entre Suiza y la Argentina, el efecto no es mecánico.
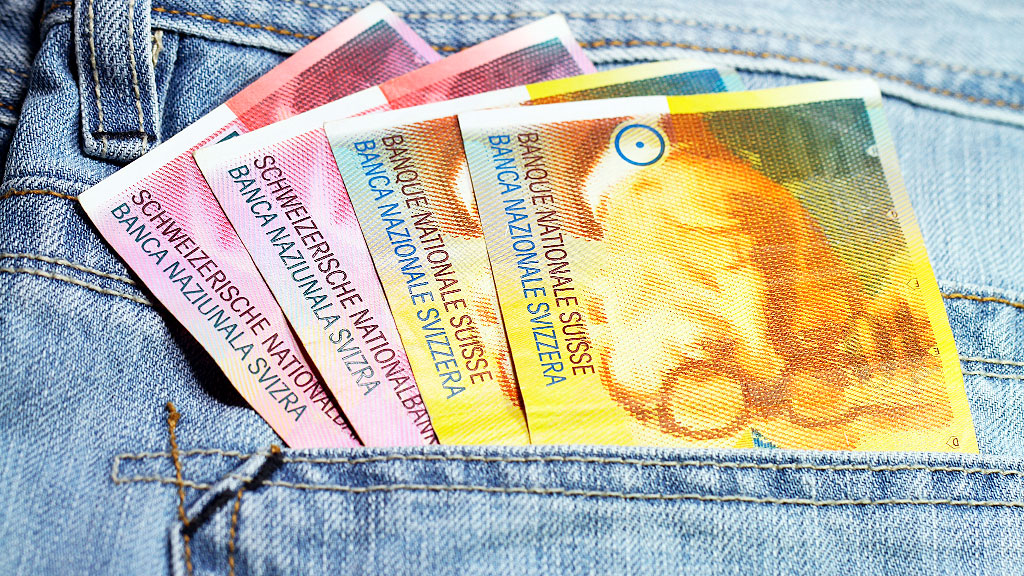
La tasa de la SNB influye sobre el atractivo internacional del franco y las condiciones financieras suizas, pero el costo final de una transferencia depende también del tipo de cambio frente al peso o al dólar, las comisiones y el canal utilizado. El “cero” suizo importa, pero no significa costo cero para el bolsillo.

Hacé tu comentario